
神经网络参数化:破解非平稳金融动力学的“稀疏咒语”
Learning Time-Inhomogeneous Markov Dynamics in Financial Time Series via Neural Parameterization
本文提出了一个通过神经网络参数化来学习时变(Time-Inhomogeneous)马尔可夫转移算子的框架,旨在解决金融时间序列在高分辨率离散化下的数据稀疏问题。该方法将神经网络约束为随机算子生成引擎,在保持深度学习表征能力的同时,实现了类似经典马尔可夫链的数学透明度。
TL;DR
本文提出了一种创新的“神经网络参数化马尔可夫算子”框架。它既不像传统马尔可夫模型那样容易在数据稀疏时崩溃,也不像普通神经网络那样难以解释。通过约束模型输出标准的随机矩阵,研究者不仅能准确预测金融市场的状态切换,还能利用经典的 Chapman-Kolmogorov 方程来诊断模型在特定时间段内的逻辑一致性。
背景定位
在学术坐标系中,这项工作处于经典概率建模与深度表征学习的交叉点。它不是在修补现有的 Transformer 架构,而是重新思考如何让神经网络服务于古老而严谨的算子理论,特别是在金融这种高噪声、非平稳的极端场景下。
痛点与动机:被诅咒的分辨率
在金融建模中,我们面临一个悖论:
- 高分辨率需求:为了捕捉金融回报的重尾特征(Heavy-tailed),我们需要将收益率划分为极其细致的状态(例如 55 个区间)。
- 数据稀疏崩溃:状态越多,转移矩阵越大。对于 55 个状态,转移矩阵有 3025 个单元格。在实际交易数据中,绝大多数转移路径(State A -> State B)可能从未出现过。
作者通过实证展示了这种“崩塌”:在 的分辨率下,传统计数法中有 99.9% 的单元格是几乎无数据的(见下图)。
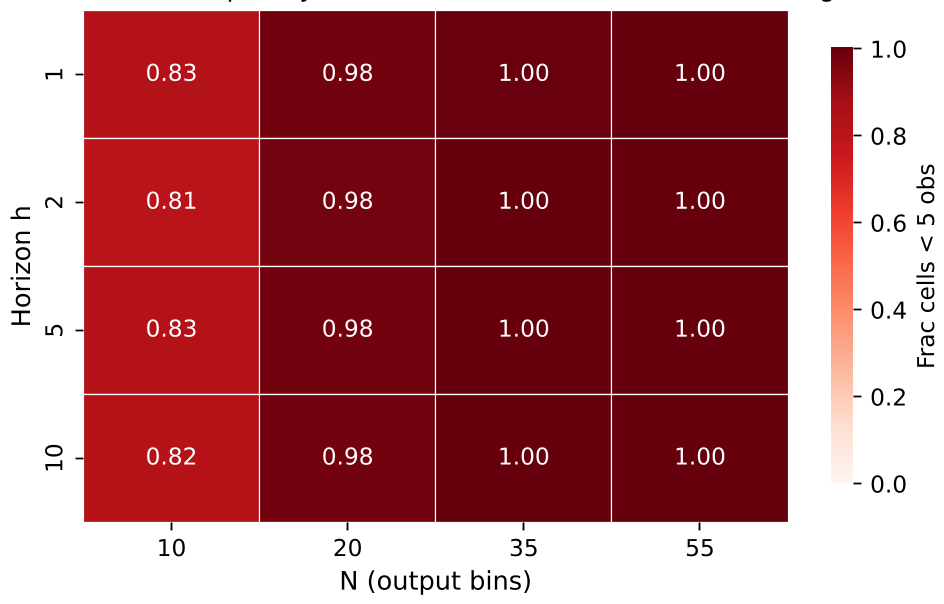 图1:经验转移矩阵的退化情况,即便在不同预测视野下,稀疏性问题依然不可逾越。
核心方法:作为“参数生成器”的神经网络
作者的直觉是:神经网络不应直接预测未来,而应预测驱动未来的“规则”。
他们将神经网络 函数化: 这里, 是当前状态, 是市场外生特征(如宏观指标)。网络逐行生成概率分布,拼接成一个完整的转移算子 。
为什么这有效?
- 平滑插值:神经网络通过共享参数,在相似的特征和状态之间进行模式迁移,填补了由于观测不足留下的“零元素”深渊。
- 结构透明:输出本身就是一个马尔可夫矩阵,你可以直接画出热力图。
深度洞察:高波动率下的“同质化”效应
通过对学习到的算子进行诊断,作者发现了一个反直觉的物理现象:市场越乱,算子越单纯。
在市场平静期(Tranquil Regime),算子的行与行之间差异巨大,说明“当前状态”对未来的引导作用很强;而在市场压力期(Stressed Regime),例如 COVID-19 爆发期间,算子的行异质性急剧下降(见图7)。
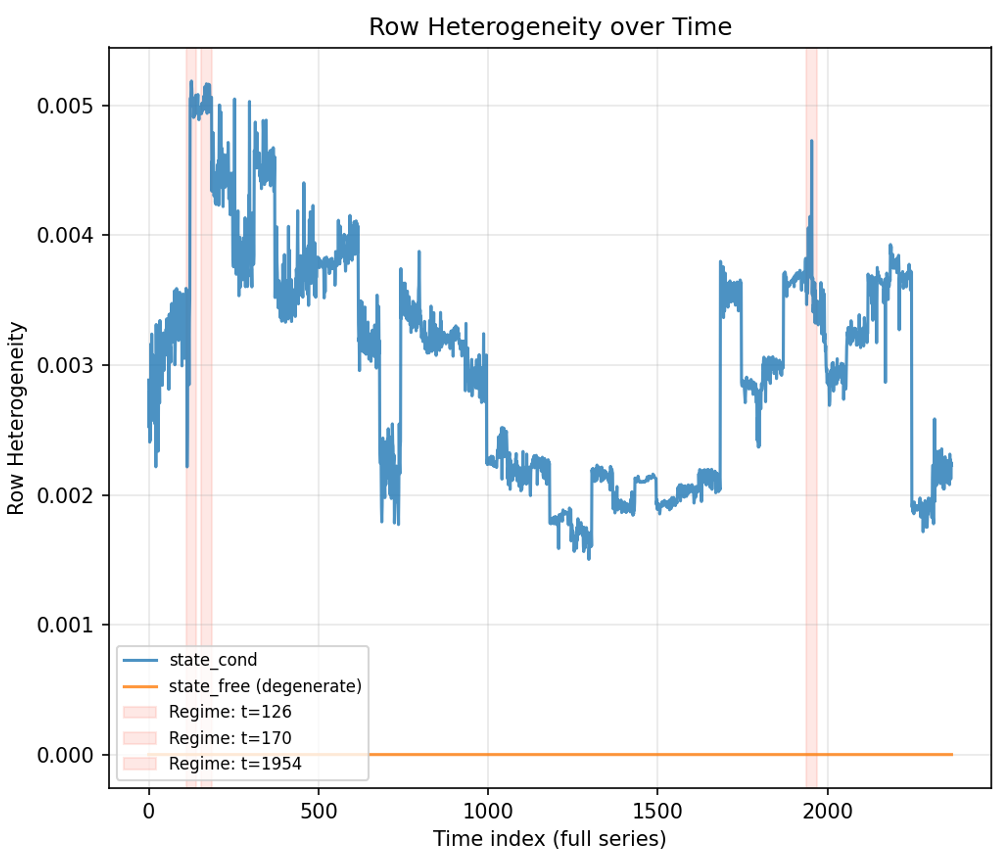 图2:行异质性(Row Heterogeneity)随时间的变化,压力时期(阴影部分)显著下降。
这意味着,在极端波动下,无论市场当前处于什么状态,未来的演化路径都倾向于回归一种剧烈波动的“一致性分布”。这种“同质化”揭示了系统记忆的阶段性丧失。
逻辑自洽性校验:Chapman-Kolmogorov 诊断
这是本文最出彩的学术贡献。作者没有将 Chapman-Kolmogorov 方程()作为强约束硬塞给模型,而是将其作为局部诊断工具。
当直接预测的 5 步转移算子与 1 步算子连乘的结果出现巨大偏差时,模型就在“告诉”研究者:此处第一阶马尔可夫性假设已经瓦解,市场正受到未观察到的隐变量或长期记忆的支配。这种“模型自诊”的能力是传统黑盒模型(如 LSTM)所不具备的。
总结与未来启示
Takeaway: 本文成功证明了神经网络可以被“降服”在经典数学框架下,作为高效的参数动力源。
- 局限性:由于单资产实验的数据限制,预测精度的提升()尚不惊人。
- 展望:如果将此框架扩展到多资产视角,利用跨资产的相关性作为特征,我们或许能训练出一个通用的“金融动真算子”,直接在资产配置和风险管理中发挥威力。
资深主编点评:“与其追求更深的层数,不如追求更清晰的结构。” 本文为 AI 在金融等严谨领域的落地提供了一条极具参考价值的路径:用神经网络解决统计稀疏,用经典算子守护逻辑底线。