
[方正金工] 适度冒险:从成交量激增中挖掘“量价”新 Alpha
2022-04-12_方正证券_多因子选股系列研究之一:成交量激增时刻蕴含的alpha信息
总结
问题
方法
结果
要点
本文为方正证券发布的金融工程研究报告,提出了基于日内成交量边际变化的“适度冒险” (Moderate Risk-taking) 选股因子。该方法通过捕捉分钟级“成交量激增”时刻的价格反应,构建了综合收益率与波动率维度的量化指标,在全 A 股回测中实现了 37.46% 的年化多空收益率。
TL;DR
在 A 股市场,“量在价先”是技术分析的信条。方正证券这篇研究报告另辟蹊径,不再纠结于大成交量本身,而是聚焦于成交量的边际激增时刻。通过定义“耀眼 5 分钟”,作者发现:那些在成交量激增时表现“适度”而非“疯狂”的股票,反而具有更强的后市上涨潜力。合成后的适度冒险因子年化多空收益率高达 37.46%,信息比率 4.10,选股效果极其稳健。
核心直觉:为什么要追求“适度”?
行为金融学研究表明,吸引人注意力的股票往往会诱使投资者承担过度风险。
- 反应不足:利好消息出来,成交量虽然放大了,但价格纹丝不动,说明市场认可度低。
- 反应过度:成交量激增伴随价格暴涨暴跌,说明情绪化交易严重,短期面临回调风险。
- 适度冒险:价格变动与波动率处于市场平均水平附近,代表信息被理性吸收,这种“温和”的确认才是最健康的上涨信号。
方法论:捕捉那些“耀眼时刻”
1. 激增时刻 (Volume Spike) 的量化
不同于传统的日频数据,本研究深入到分钟频。
- 定义:每分钟成交量增量 > 当日均值 + 1倍标准差。
- 特征:全 A 股个股日内平均出现约 22 次激增。国防军工、计算机等成长板块激增频率明显高于金融地产。
2. 因子构建:寻找“离群值”的对立面
作者构建了两个维度的子因子:
- 耀眼波动率 (Dazzling Volatility):在激增时刻后的 5 分钟内,计算收益率的标准差。
- 耀眼收益率 (Dazzling Return):激增时刻当下的分钟收益率。
关键步骤:将上述指标减去市场截面均值并取绝对值。这意味着因子的核心逻辑是寻找最接近平均值的标的(即“适度”)。
实验结果:惊人的稳定性
测试区间从 2013 年至 2022 年,结果显示该因子在各类样本空间(沪深 300、中证 500、中证 1000)均表现优异。
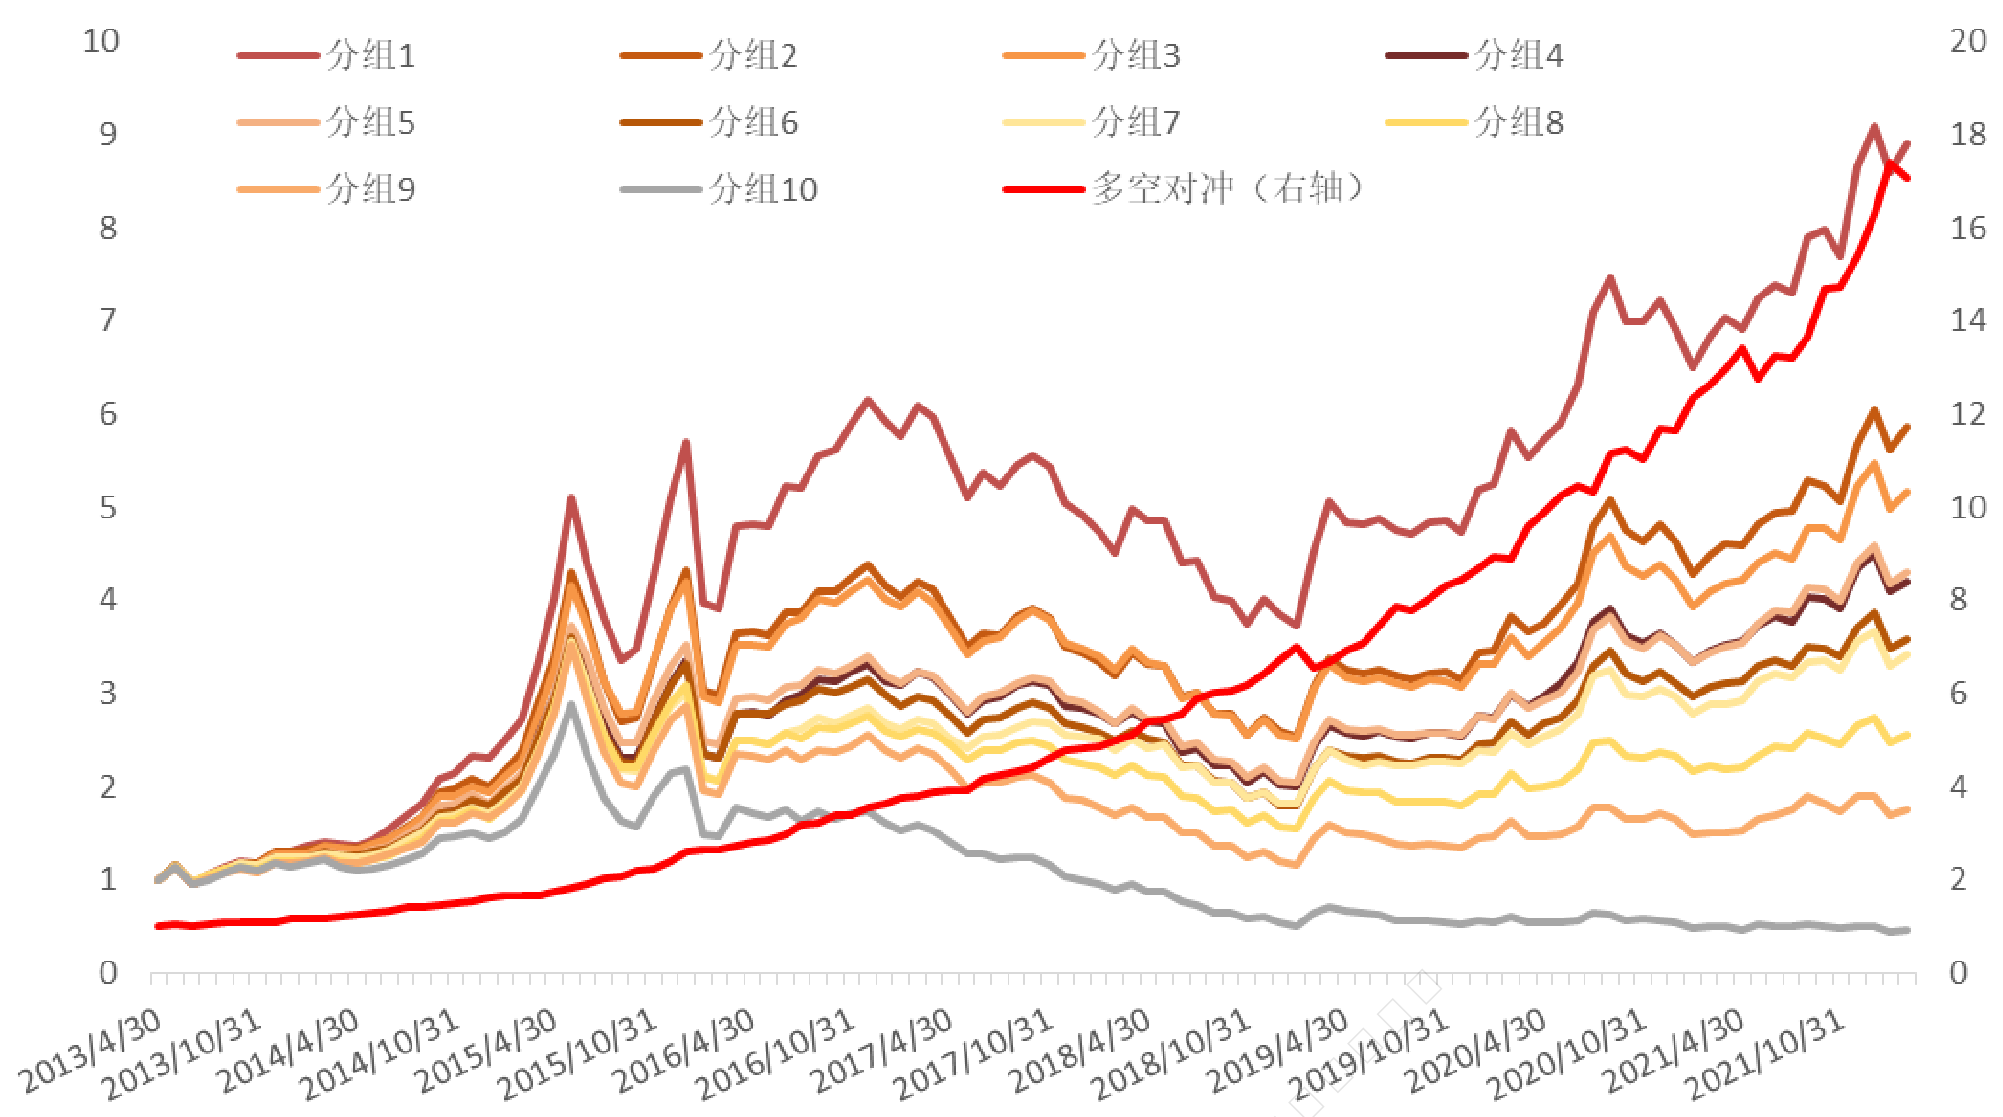
- 选股能力:十分组多空对冲净值几乎呈直线稳定增长,月度胜率高达 87.74%。
- 增量信息:在剥离了市值、换手率、波动率等 10 个常见风格因子后,该因子的多空年化仍有 18.07%。这说明“适度冒险”捕捉到的不是简单的低波动效应,而是独特的投资者行为特征。

深度洞察:技术分析的“降维打击”
该研究本质上是对传统“量价配合”理论的精细化重构。
- 从日频到分钟频:在高频数据中寻找低频信号,有效地过滤了市场噪音。
- 物理映射:成交量激增代表了信息的冲击(Information Shock),而波动率和收益率的“适度”则代表了市场对该冲击的消化质量(Absorption Quality)。
- 局限性:作为高频触发因子,其对交易成本较为敏感,实际执行时需考虑换手率控制。此外,在极端单边行情(如暴跌或普涨)中,截面均值的代表性可能会减弱。
总结
“适度冒险”因子的成功告诉我们,在信息过载的时代,最耀眼的未必是最好的,那些在喧嚣中保持冷静、反应适度的股票,才是量化投资中真正值得挖掘的宝藏。