
[方正金工] 捕捉日内交易的“呼吸”:潮汐因子如何破解成交量中的 Alpha 密码
2022-05-08_方正证券_多因子选股系列研究之二:个股成交量的潮汐变化及“潮汐”因子构建
本文提出了基于日内分钟成交量边际变化的“潮汐”因子构建方法。通过识别日内成交量从低到高再回落的完整周期,捕捉价格在交投活跃期的变动速率。核心成果为“完整潮汐”因子,在全 A 股回测中实现了 27.09% 的多空年化收益率及 -7.90% 的 Rank IC。
TL;DR
在量化投资中,“量在价先”是经典信条。方正证券这篇研究报告独辟蹊径,将个股日内的成交量起伏类比为大海的“潮汐”,通过识别成交量从爆发到冷却的物理过程,构建了潮汐因子。该因子在全 A 股测试中表现极其强悍,Rank IC 达到 -7.90%,多空年化收益 27.09%,且在剔除换手率和波动率干扰后仍具备显著增量。
核心直觉:成交量的“边际变化”与过度反应
为什么成交量重要?作者认为,日内成交量的每一波“潮汐”代表了投资者结构的剧烈更替:
- 涨潮期:投资者情绪升温,交投趋于活跃。
- 退潮期:交易热情冷却,共识达成或力量衰竭。
论文的核心 Insight 在于:在潮汐过程中,若价格快速下跌,往往是由于原有投资者过分悲观而急于抛售,产生反应过度;反之,快速上涨则对应新入场者的过度乐观。这种由于情绪驱动的“斜率”包含了未来均值回归的 Alpha 信息。
方法论:如何量化“一浪潮水”?
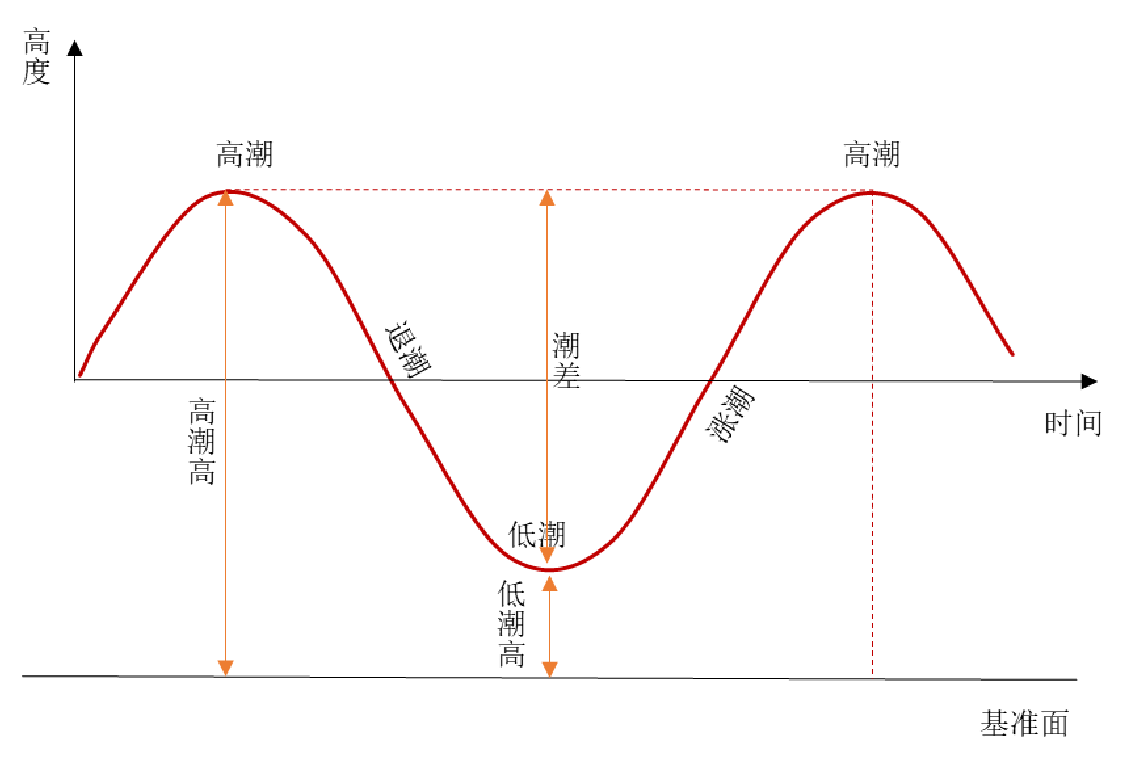
1. 潮汐的定义
作者通过计算 9 分钟“邻域成交量”来平滑噪点,识别当日成交量的顶峰时刻。
- 涨潮:从日内成交量低点到顶峰。
- 退潮:从顶峰回落至成交量低点。
- 全过程:定义为一次完整的“潮汐”。
2. 强弱拆分:信息密度的差异
并非所有成交量变化的权重都一致。作者通过比较涨潮起点和退潮终点的成交量 与 ,定义了强势半潮汐(量能跨度更大的一段)。逻辑上,推动能量更强的一段,其包含的投资者买卖意愿代理信息(Proxy)更纯。
3. 因子合成
最终的“完整潮汐”因子由两部分合成:
- 强势半潮汐因子:捕捉能量最强时段的价格速率。
- 稳定弱势半潮汐因子:捕捉较平和时段中表现更稳定的信号(使用标准差刻画)。
实验结果:全样本下的统治力
SOTA 对比与绩效
在 2013 年至 2022 年的长周期测试中,该因子展现了极高的稳定性。其 Rank ICIR 为 -4.13,多空曲线呈现出近乎完美的 45 度向上斜率。
增量信息验证
量化界最担心的是因子只是“波动率”或“换手率”的变体。作者进行了严格的消融实验(正交化处理):在剥离了市值、行业、波动率、换手率等 10 个主流风格因子后,“纯净完整潮汐”因子依然保留了 14.77% 的年化收益,证明了它抓取的是独有的形态学 Alpha。
深度洞察:为什么中证 1000 表现更好?
从实验结果看,因子在中证 1000 中的 ICIR(-3.70)显著优于沪深 300(-1.79)。这符合量化逻辑的直觉:中证 1000 样本股中小市值偏多,非理性行为更频繁,日内成交量的“潮汐”更容易产生情绪过激,从而为该因子提供了更宽的护城河。
局限性与展望
- 局限性:该方法极为依赖高频分钟数据,对于无法获取 tick/分钟数据的实盘环境有较高门槛。此外,随着市场有效性提升,这种形态学信号可能会面临衰减(Alpha Decay)。
- 展望:本文的思路可进一步结合深度学习(如 CNN 识别日内量价曲线图像),从手工特征提取转向自适应特征提取。
结论
潮汐因子通过对日内微观结构的精细拆解,成功证明了:只要你能准确捕捉到市场“呼吸”的节奏,即使在看似杂乱的日内波动中,也能提取出稳健的 Alpha。