
农业保险:不仅是灾后“创可贴”,更是农户经济韧性的“强心剂”
The effect of agricultural insurance participation on rural households' economic resilience to natural disasters: Evidence from China
本文探讨了中国农业保险对农户经济韧性(Household Economic Resilience)的影响,采用了 2020 年关中平原农户调查数据,并结合 OLS 模型和中介效应模型进行实证研究。研究发现,农业保险能显著提升农户经济韧性约 10.8%,是缓解自然灾害冲击、实现农村经济可持续发展的关键金融工具。
TL;DR
在气候剧变与市场风险交织的今天,中国小农户的经济脆弱性愈发凸显。西北农林科技大学等机构的研究表明,参与农业保险(Agricultural Insurance)不仅能直接弥补损失,还能通过提升风险偏好、增强信贷获取能力和稳定家庭收入,使农户经济韧性提升 10.8%。研究特别强调,这种提升在种植经济作物及大规模经营的农户中尤为显著。
核心痛点:为什么“抗风险”成了农村的头等大事?
对于中国“大国小农”的现状而言,农户收入高度依赖自然环境。一旦遭遇洪水、干旱或病虫害,单一的收入结构往往导致农户陷入“因灾致贫”的恶性循环。
以往的学术讨论多聚焦于“保险赔了多少钱”,但本文主编认为,该研究的独到之处在于引入了**家庭经济韧性(Household Economic Resilience)**的概念。韧性不只是受灾后的“恢复”,更包含受灾时的“抵抗力”、恢复过程中的“适应力”以及面对未来挑战的“转化力”。
逻辑架构:保险是如何增强韧性的?
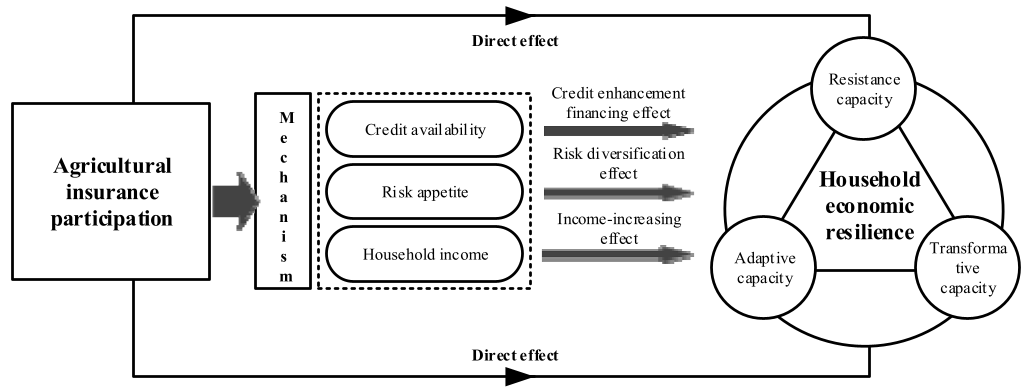
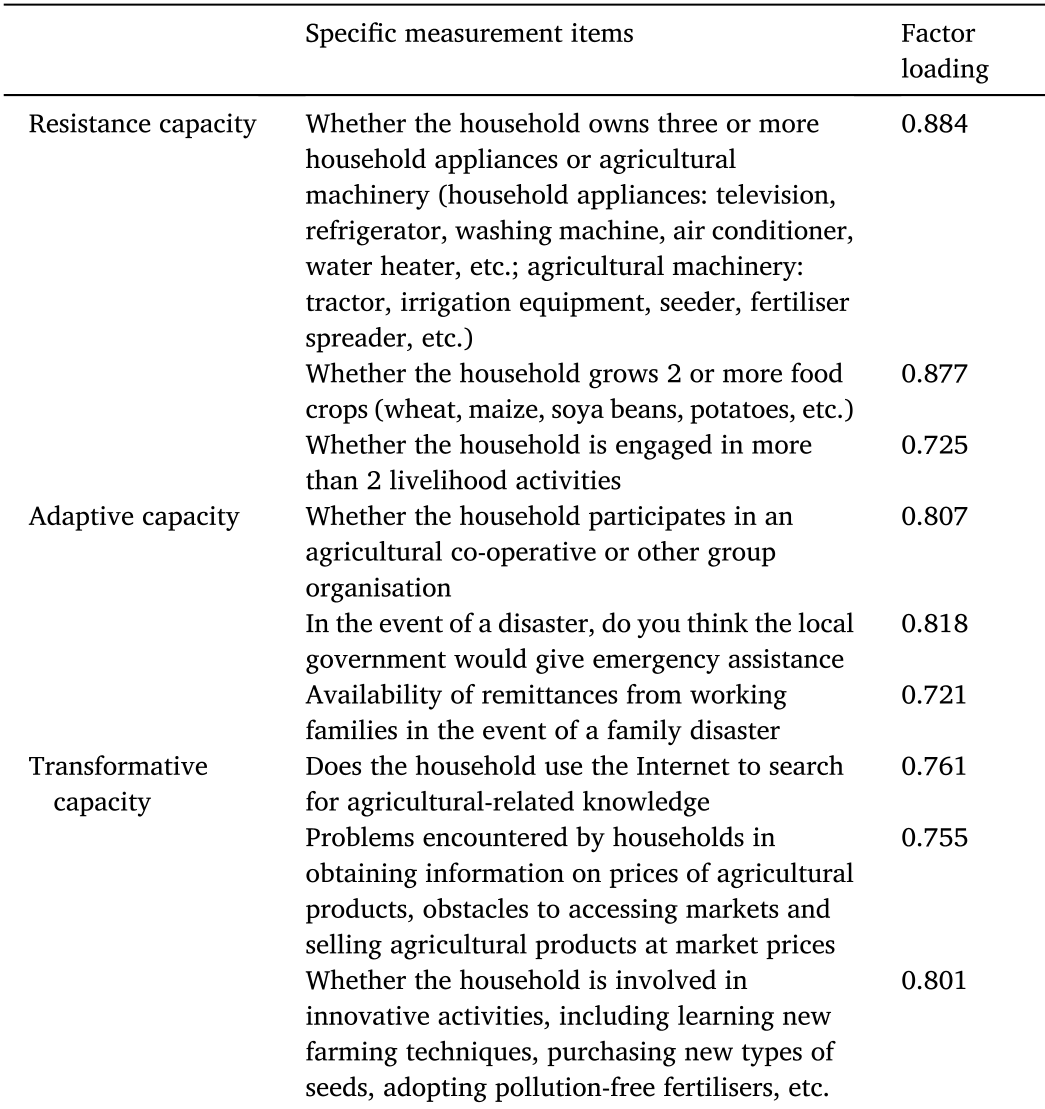
作者通过因子分析法(Factor Analysis)构建了韧性评估模型,并利用关中平原 550 份农户实调数据,揭示了保险背后的三个微观动力机理:
- 风险偏好 (Risk Appetite):保险作为底层保障,让农民更有“底气”去尝试新技术、新种苗,从保守耕作转向积极生产。
- 信贷获取 (Credit Availability):保单可以作为“增信工具”。在“银保互动”模式下,拥有保单的农户更容易获得银行贷款,打破资金约束。
- 收入效应 (Household Income):通过平滑收入波动,确保持续的再生产能力。
实验结果与深度发现
研究采用 OLS 模型进行了严密的基准回归,并利用**工具变量法(IV-2SLS)**解决了内生性问题。
- 量化提升:每一单位保险参与度的提升,直接带动 10.8% 的韧性增长。
- 异质性效应:
- 作物类型:种植果蔬等经济作物的农户,由于生产投入大、风险敏感度高,保险对其韧性的边际贡献远超纯粮农户。
- 经营规模:规模农场主在保险加持下,更容易形成规模效应,韧性增强幅度更大。
深度视点:学术与政策价值
从学术角度看,这篇论文成功将金融工具的属性从“静态补偿”扩展到了“动态赋能”。特别是在**抵抗力(Resistance Capacity)**维度上,通过家电农机拥有量和生产基地的考察,模型精准捕捉到了农户硬实力的提升。
局限性分析: 虽然数据翔实,但在区域适用性上稍微受限于“关中平原”这一特定地理单位。不同省份的财政补贴力度差异较大,未来研究需考量跨区域的动态差异。
总结
对于政策制定者而言,这篇论文敲响了精准施策的鼓点:农业保险不应是全覆盖的“大锅饭”,而应是针对经济作物农户和规模户的“精准金融杠杆”。 只有通过保险撬动信贷,通过信贷驱动技术转型,中国农村的经济韧性才能真正实现从“脆弱”向“强健”的蜕变。