
开源证券 K-STREAM:深度解析高性能 C++ 交易接口架构与演进
K-STREAM API 文档(C++)
本文介绍了开源证券推出的 K-STREAM (C++) v1.3.25 高性能交易系统接口文档。该系统基于 C++ 类库,采用 TCP 协议实现低延迟的证券交易、极速查询及算法交易功能,支持全业务场景覆盖。
核心速览
TL;DR:开源证券 K-STREAM v1.3.25 是一套专为极速交易设计的 C++ 类库方案。它通过严谨的 API/SPI 异步设计,实现了交易、查询、认证的三路并发处理,并在此次更新中重点优化了双中心数据同步、资源清理逻辑以及 Linux 环境下的稳定性,是构建量化交易系统的核心底层组件。
背景定位:在券商柜台接口领域,K-STREAM 属于典型的 SOTA(State-of-the-Art)高性能框架,旨在平衡极速报单(Low Latency)与高度复杂的合规性检查(MAC/IP 认证)。
痛点深挖
在金融级交易场景中,开发者常面临以下技术挑战:
- 资源泄露与崩溃:在 Linux 环境下,异常注销或登录失败可能导致 Core Dump,影响交易系统的连续性。
- 数据冲突:双中心架构下,由于主键生成逻辑不严谨,常出现资金调拨映射错误或主键重复。
- 通信阻塞:SPI 回调如果处理过慢,会直接阻塞 API 工作线程,导致与服务器的 TCP 通讯终止。
体系结构与方法论详解
K-STREAM 采用了基于 TCP 协议 的标准 C++ 抽象。其核心在于将“请求”与“回报”解耦:
1. 三线程并行架构
连接建立后,SDK 会自动分配三路物理连接,分别对应 交易 (Trade)、查询 (Query) 和 认证 (Auth)。这种设计确保了高频报单时不会被耗时的资金查询请求所阻塞。
2. 生命周期与状态机
系统定义了严密的订单状态机(OrdStatus),包括从 NEW 到 PARTIALLY_FILLED 再到 FILLED/CANCELED 的完整链路。
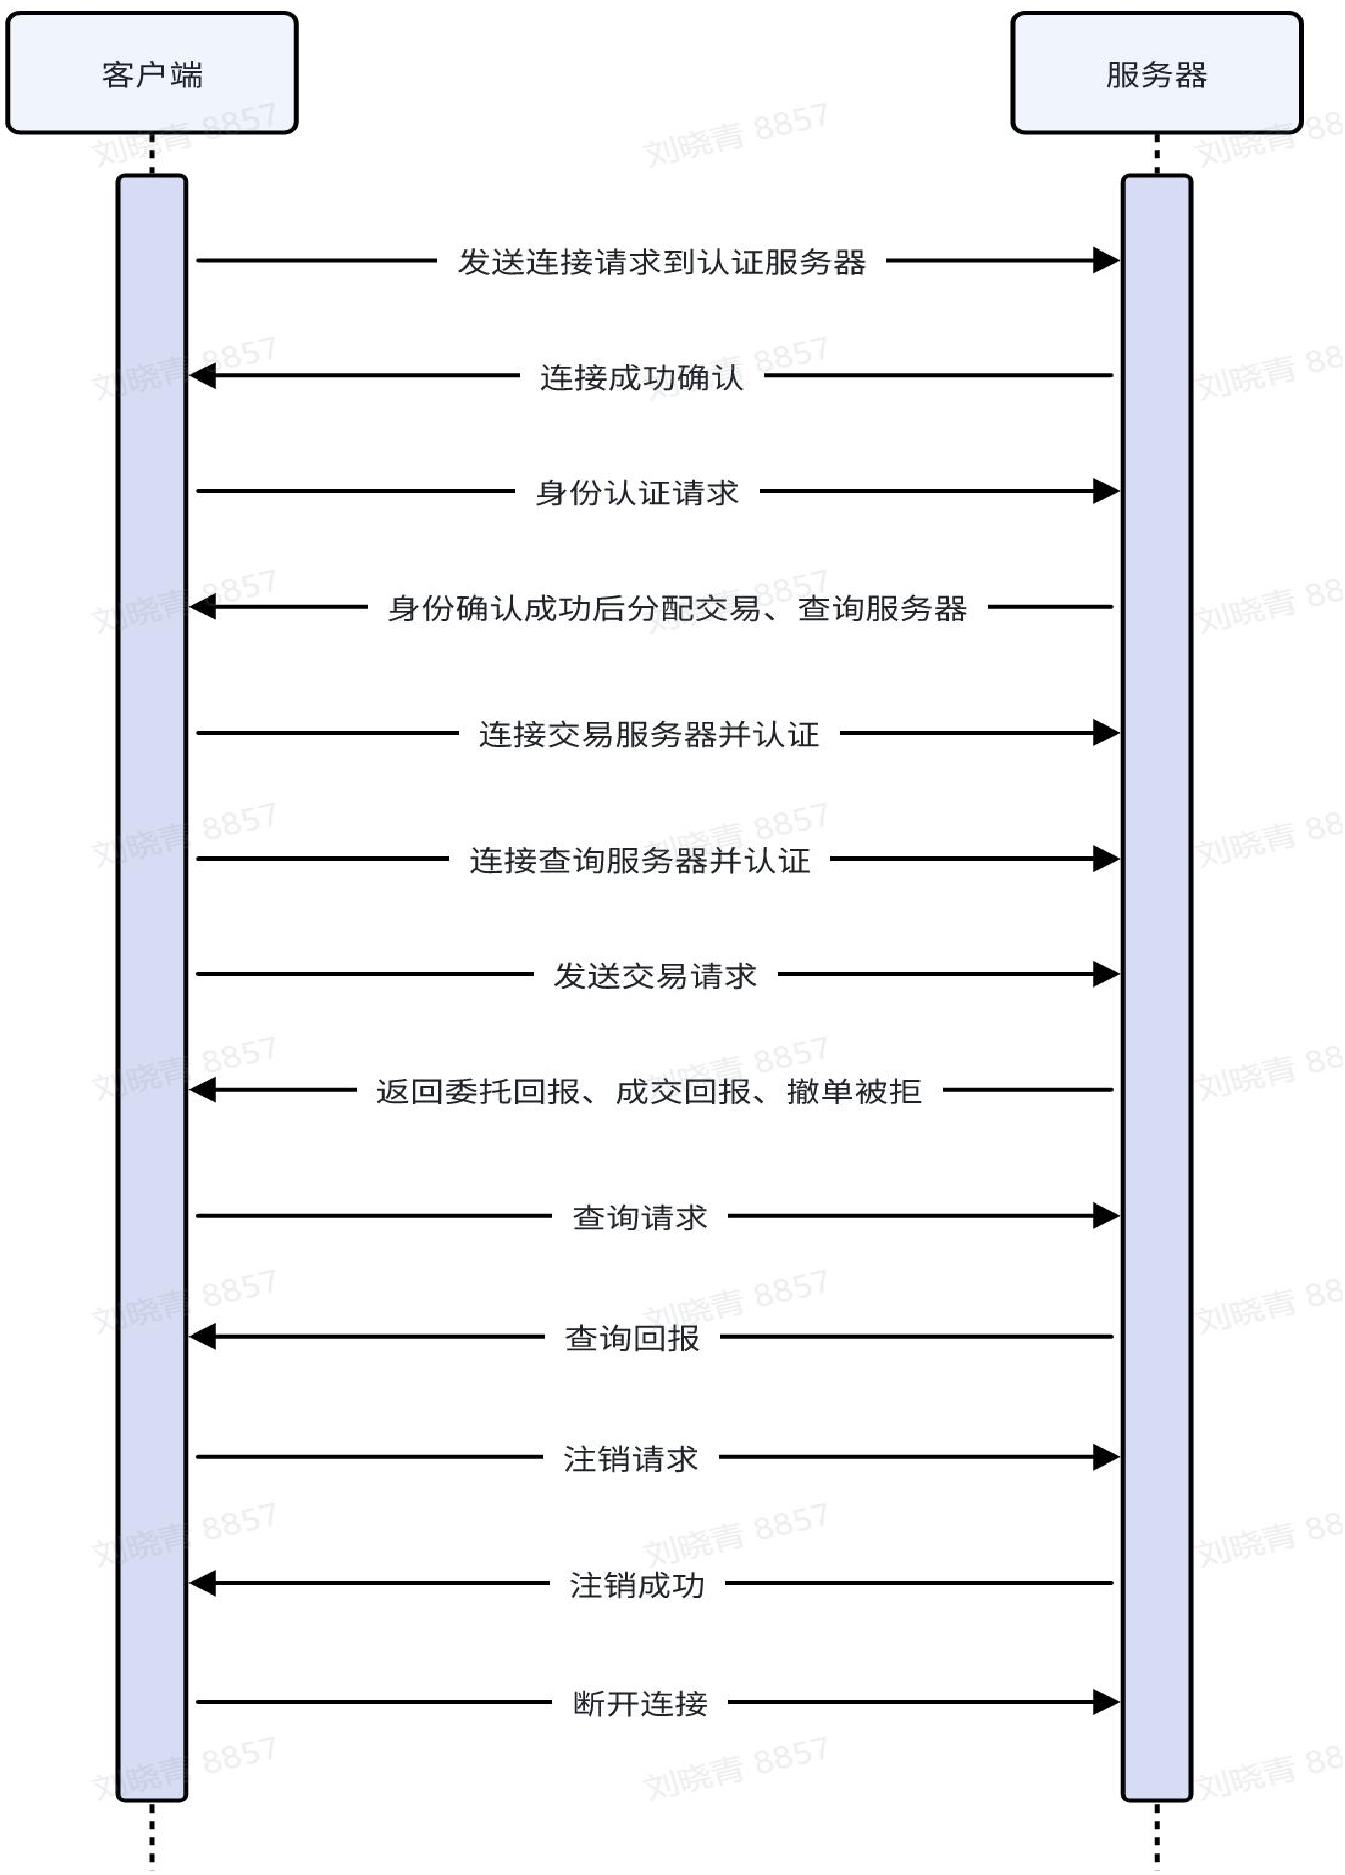
3. API/SPI 交互模式
- KMAXApi:线程安全接口,负责 PlaceOrder, CancelOrder 等主动操作。其中
SetThreadParam支持 CPU 亲和性绑定 (bindCpus),这是实现微秒级延迟的关键优化手段(Inductive Bias 为减少上下文切换成本)。 - KMAXSpi:基于事件通知的回调接口。官方手册强烈建议:不要在回调中执行阻塞操作,应将数据推入缓冲区后迅速返回。
实验(版本变更)与核心改进
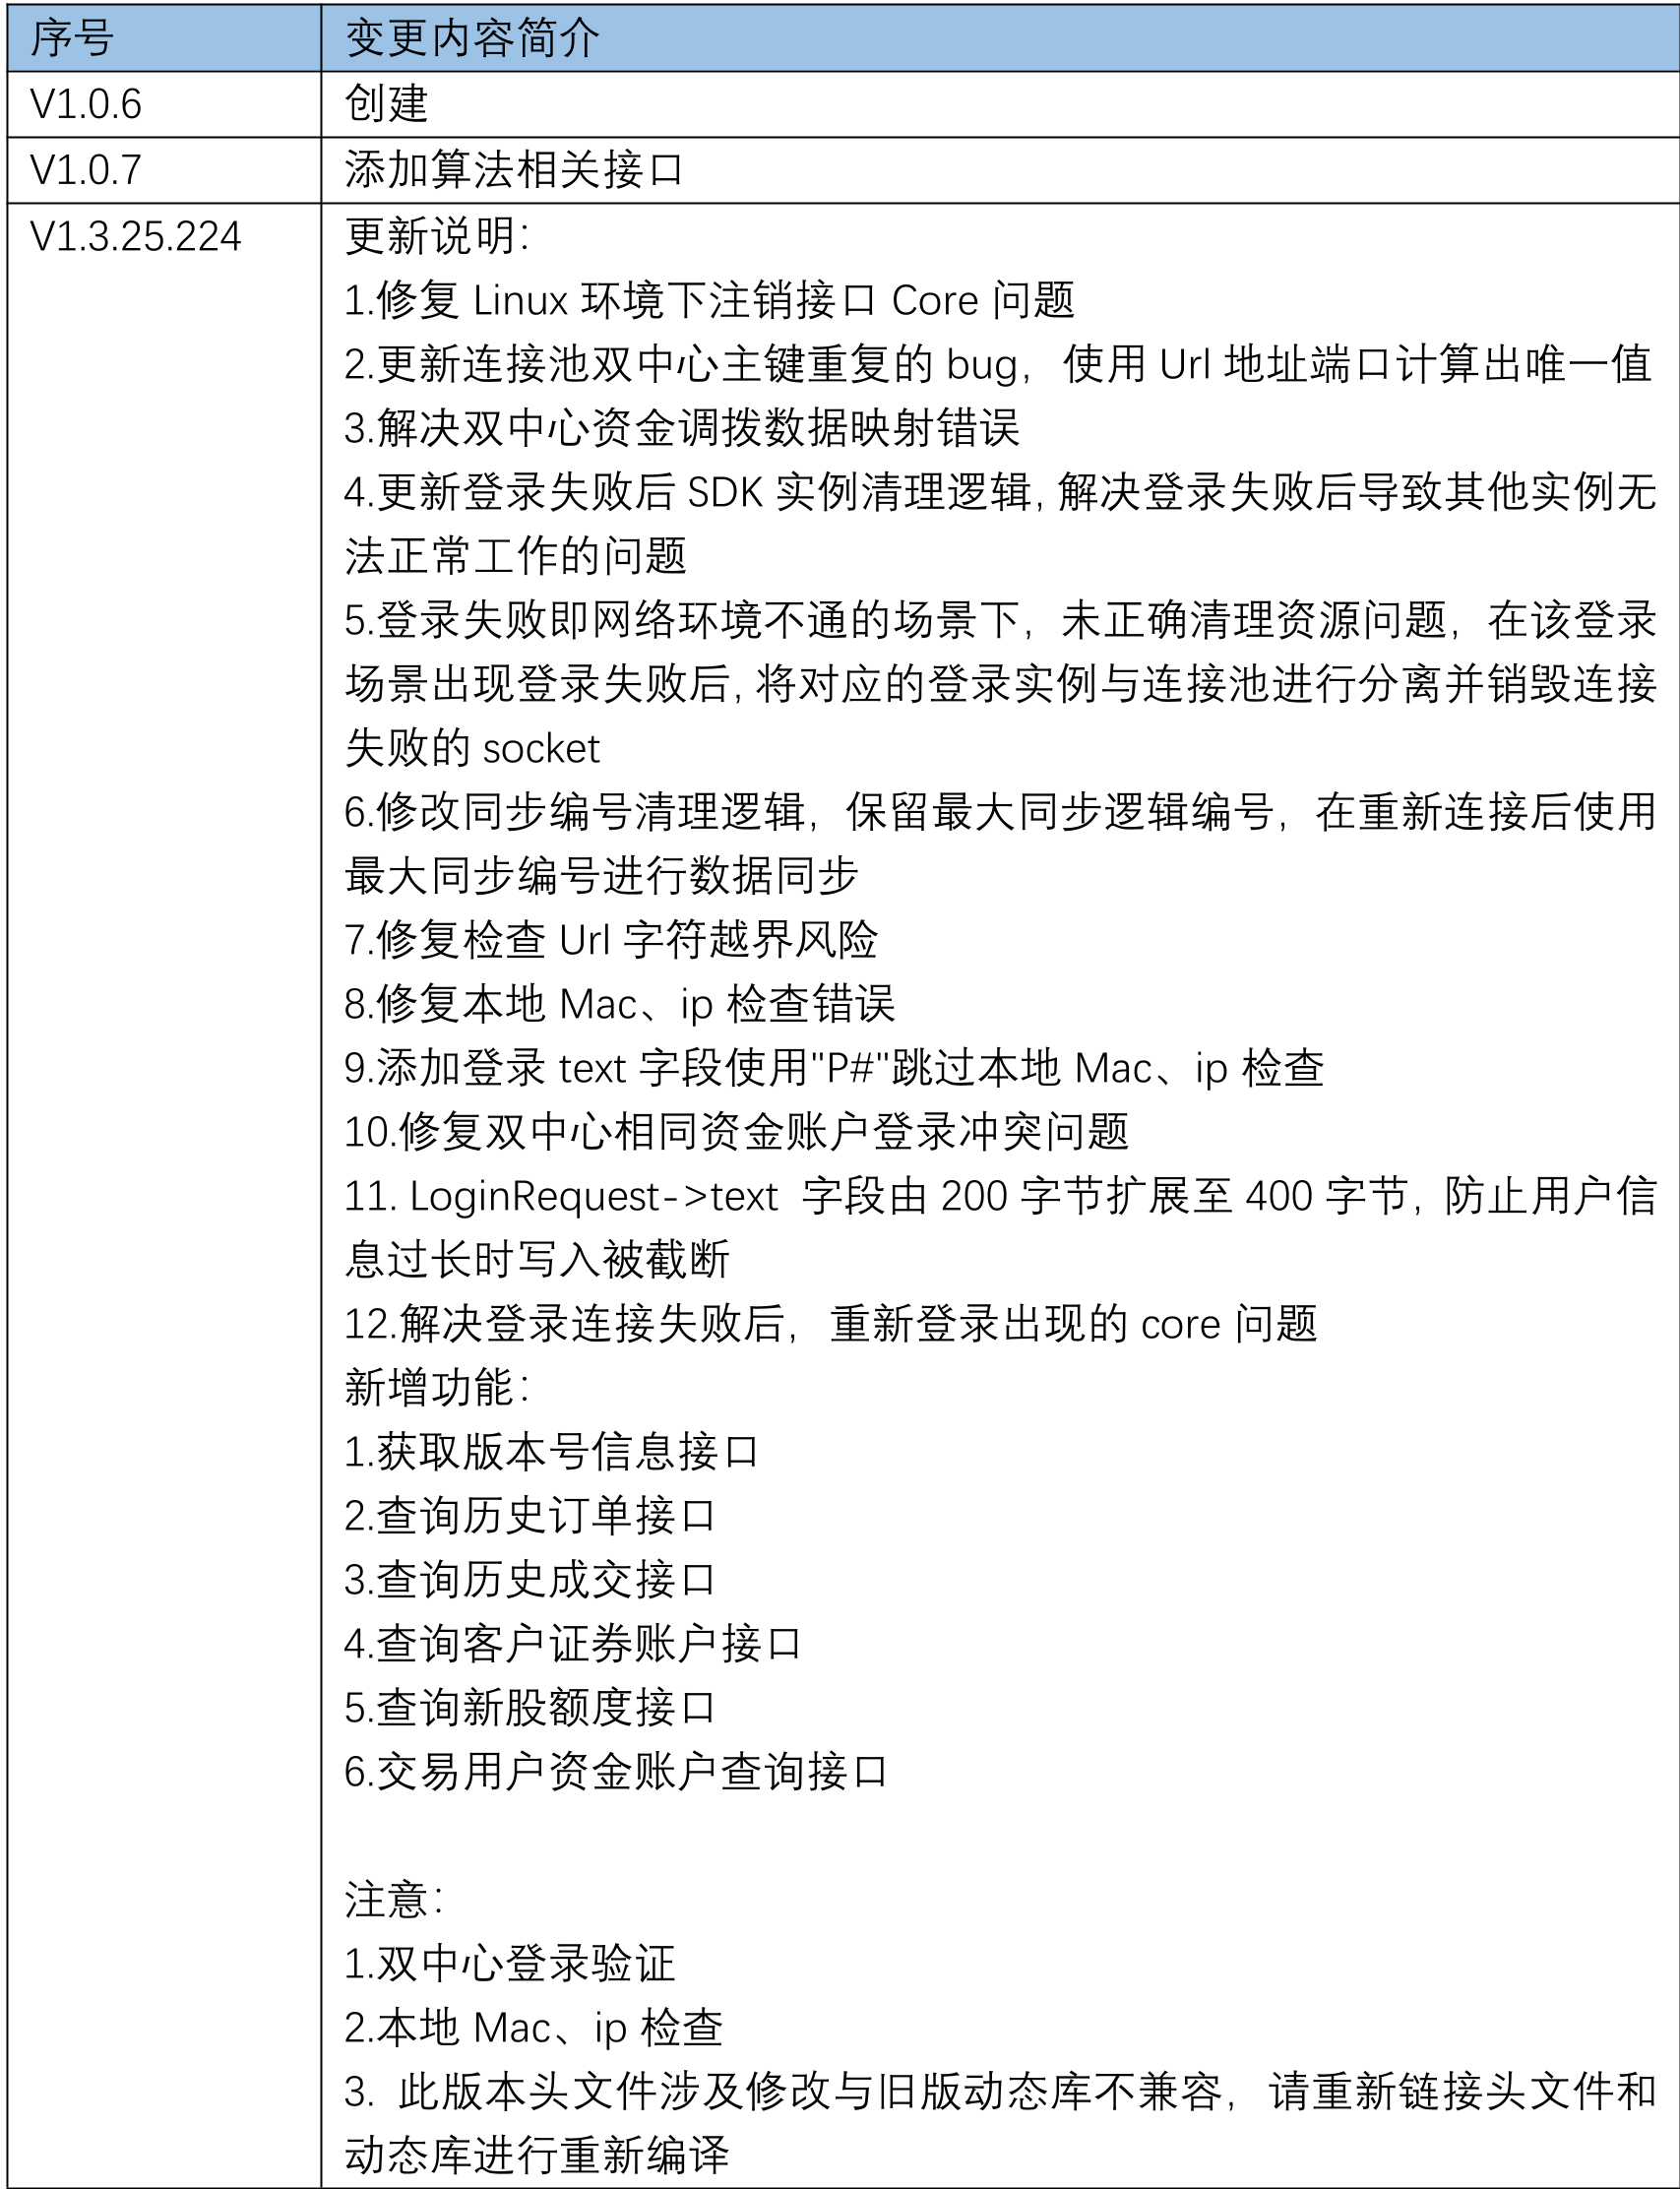
在 v1.3.25 版本中,开源证券针对大规模生产环境反馈进行了多项“手术级”改进:
- 主键唯一性算法优化:不再依赖单一 ID,而是利用
Url 地址端口计算唯一值,彻底解决了双中心连接池的键值冲突。 - 协议升级:
LoginRequest->text字段由 200 字节扩展至 400 字节,以适配日益复杂的交易所报单合规校验需求。 - 资源回收机制:修复了在网络不通场景下,登录失败未能正确分离实例与销毁 Socket 的 Bug。
深度洞察与总结
Takeaway: K-STREAM 的设计哲学是“透明且严谨”。它不仅提供了基础的股票交易,更将 算法交易 (Algo Trading) 提升为一级公民,支持母单(Parent Order)状态的精细化追踪。
局限性 (Limitations): 目前高频查询仍受到每 500ms 一次的频率限制,对于需要毫秒级全量持仓同步的极端套利场景,可能需要结合本地缓存数据结构进行优化。
未来展望: 随着量化交易对“极短路径”的追求,未来 K-STREAM 可能会进一步开放原生支持 PCIe 单根 I/O 虚拟化(SR-IOV)或 FPGA 硬件加速的定制化版本。对于开发者而言,理解其 CPU 绑定 和 低延迟模式设置 是发挥该 SDK 最大威力的门槛。