
[Journal of Finance] 波动率是幻觉吗?利用 AMF 模型破解低波动率异常之谜
THE LOW-VOLATILITY ANOMALY AND THE ADAPTIVE MULTI-FACTOR MODEL
本文提出了一种基于自适应多因子 (AMF) 模型和群组可解释基准选择 (GIBS) 算法的新框架,旨在解释金融市场中的“低波动率异常”现象。研究表明,低波动率投资组合的超额收益并非源于统计偏差或错误定价,而是由于其加载了具有高均衡回报的特定行业风险因子(如债券和房地产)。
TL;DR
在学术界,低波动率股票产生高回报的“低波动率异常”一直挑战着高效市场假说。本文通过一种全新的 自适应多因子 (AMF) 模型和 GIBS 算法 指出:所谓的异常其实是现有模型(如 FF5)太“笨”了。当利用机器学习对 300 多个 ETF 因子进行精准聚类和筛选后,你会发现,低波动率组合只是选对了表现优异的行业因子(如债券和基建)。
1. 经典理论的滑铁卢
资本资产定价模型 (CAPM) 告诉我们:风险越高,收益越高。然而,自 70 年代以来的数据却反复“打脸”:低波动率的股票长期回报往往优于高波动率股票。
过去,学者们倾向于将其归因于:
- 杠杆约束:散户没法加杠杆,所以去抢高风险股票。
- 行为偏差:彩票心态,总有人觉得自己能博中暴涨的高波动股。
但本文作者提出了一个更本质的视角:如果我们找错了因子的“坐标系”,那么看什么都是异常。
2. 这里的“新武器”:GIBS 算法
为了从海量的市场数据中找出真相,作者拒绝使用传统的 PCA (主成分分析)。为什么?因为 PCA 出来的东西是各因子的“大杂烩”,根本没法解释。
作者使用了 GIBS (Groupwise Interpretable Basis Selection):
- 金融分类:先将 ETF 按债券、商品、货币、行业等进行 10 大类、73 小类的分类。
- 原型聚类 (Prototype Clustering):在每一类中,不取平均值,而是取最能代表该类的“核心资产”(原型)。
- 稀疏选择 (LASSO):用改进的逻辑回归选出对当前组合最有解释力的少数几个因子。
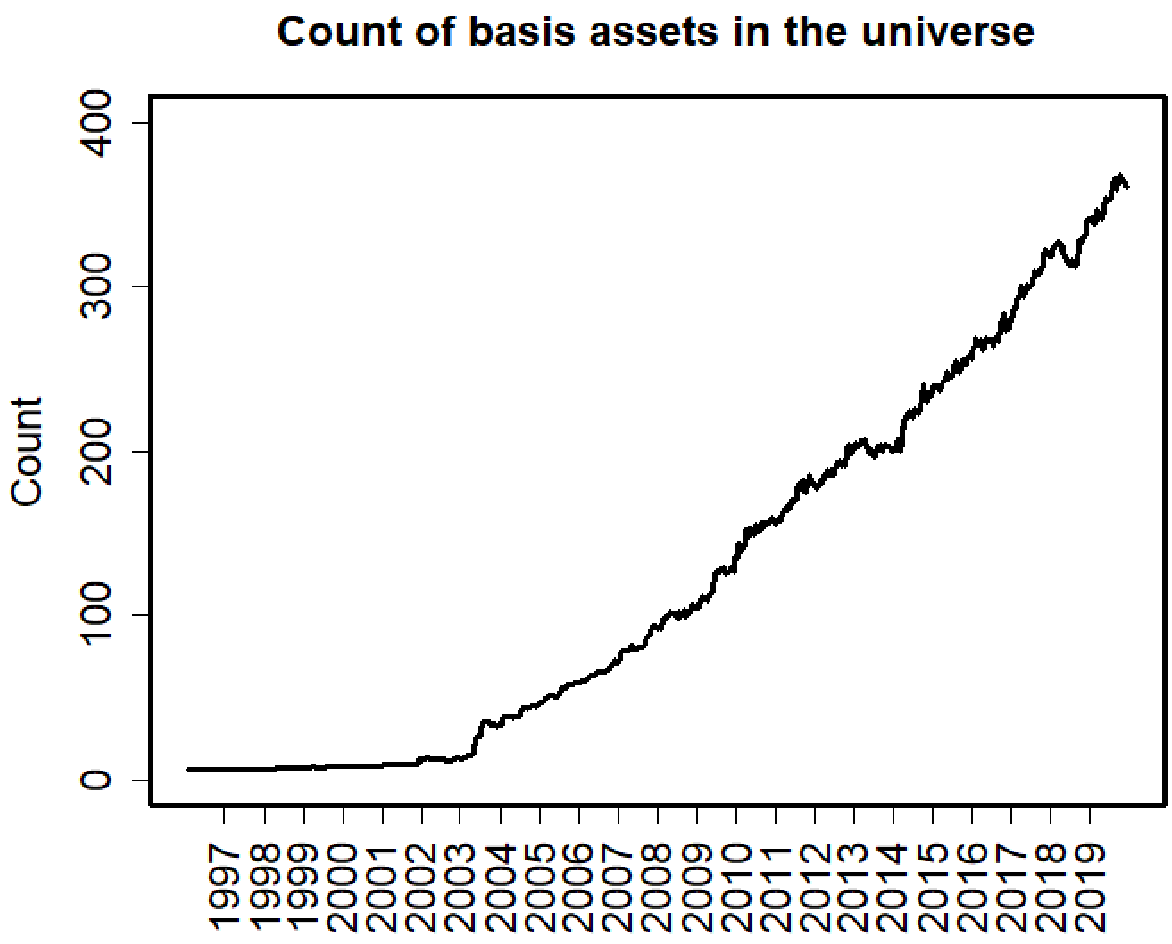 图 1:GIBS 能从快速增长的 ETF 宇宙中精准提取代表性维度,其维度选择比 PCA 更具动态性。
3. 实验验证:FF5 的失效与 AMF 的胜利
作者对比了传统的 Fama-French 五因子模型 (FF5) 和 AMF 模型 在处理 2008-2018 年间资产表现时的差异。
关键发现:
- 残差消失:在 FF5 模型下,低波动率组合依然能跑赢模型预测(说明有“妖气”);但在 AMF 模型下,残差几乎降为零。这说明 AMF 已经把那些“异常”解释清楚了。
- 因子对决:
- 低波动率组合:重仓加载了债券 (Bonds) 和房地产 (Real Estate) 等防守型因子。
- 高波动率组合:加载了原材料 (Materials) 和医疗卫生等进攻型因子。
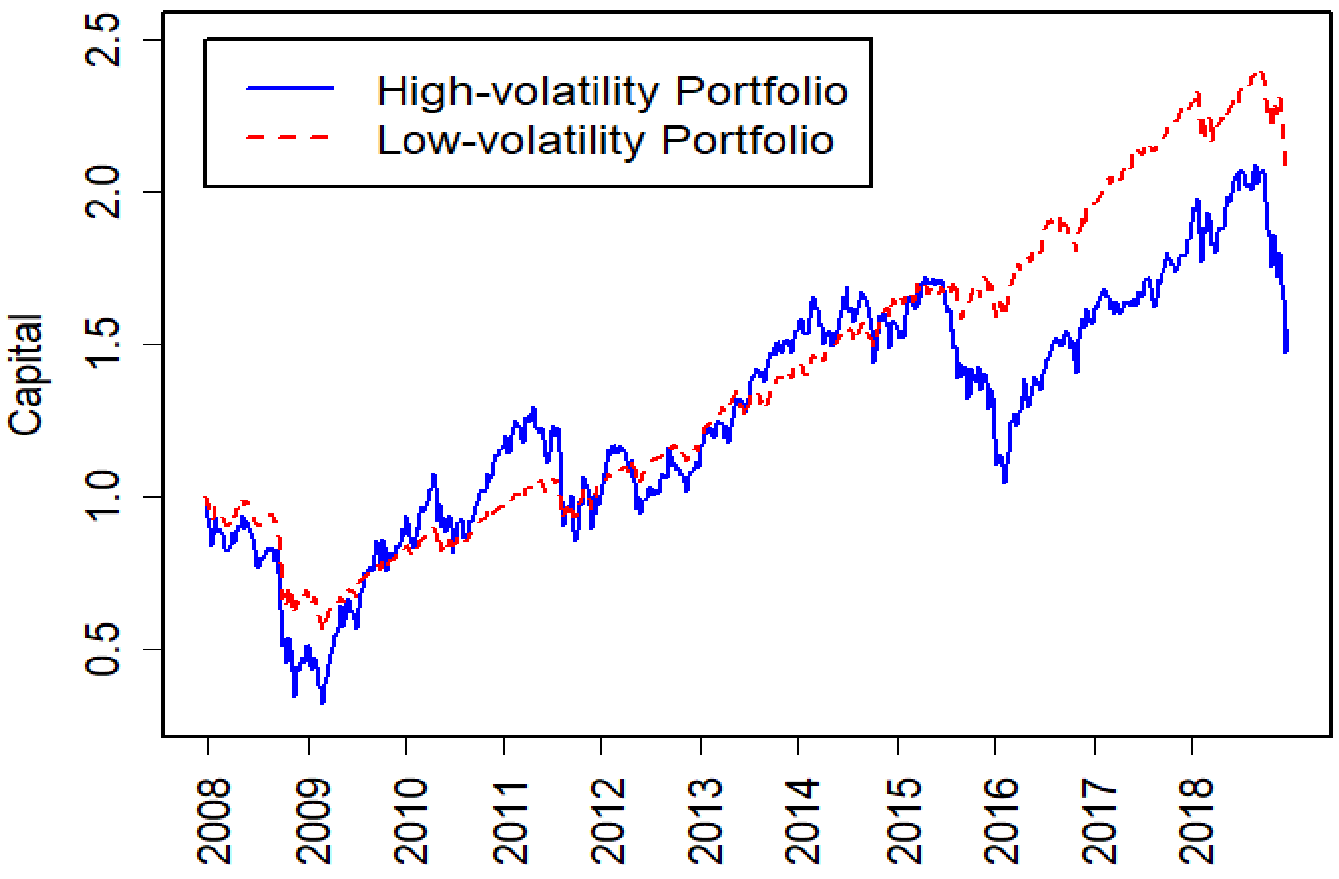 图 2:2008 年后,低波动率与高波动率组合的累计净值出现巨大分叉。
4. 深度洞察:波动率不是独立风险
这篇文章的核心思想在于:波动率并不是一个独立的风险维度 (Independent Risk)。
高波动率之所以表现差,可能仅仅是因为它所代表的那几个行业(如材料、贵金属)在特定周期内表现不如债券。当你用 35 个具有代表性的 ETF 原型去重新构建定价模型时,你所看到的“异常收益”就会被这些动态变化的行业因子所吸收。
5. 总结与启示
- 技术价值:GIBS 算法提供了一种在保持金融可解释性的同时,通过高维统计提高预测精度的范式。
- 局限性:虽然对 2008-2018 年解释得很好,但在市场结构发生剧变(如极端黑天鹅)时,3 年的滚动窗口是否响应足够快仍值得商榷。
- 未来方向:这套“聚类+稀疏选择”的逻辑完全可以应用于多模态另类数据(如舆情、卫星数据)的因子挖掘中。
参考文献:Jarrow, R. A., et al. (2020). The Low-volatility Anomaly and the Adaptive Multi-Factor Model.