
[ArXiv 2025] R&D-Agent-Quant: 打造量化界的“自动驾驶”实验室
R&D-Agent-Quant: A Multi-Agent Framework for Data-Centric Factors and Model Joint Optimization
本文提出了 R&D-Agent(Q),这是首个以数据为中心、用于量化金融全栈研发的多智能体框架。该框架通过 Research(假设生成)与 Development(代码实现)两个阶段的协同,实现了因子挖掘与预测模型的联合优化(Co-optimization)。
TL;DR
微软与 CMU 等机构的研究者最近发布了 R&D-Agent(Q)。它不只是一个交易算法,而是一个全自动的量化研究员。通过多智能体协同,它能自动写因子、编模型、跑回测,并根据结果调整研究方向。实验证明,它能用更少的因子跑赢 SOTA 深度学习模型,且单次研发成本低至 10 美元。
1. 痛点:为什么量化研究难以“自动化”?
传统的量化研发就像“手工作坊”:
- 专家依赖:顶尖研究员观察市场、提出假设、手写因子、调优模型。
- 孤岛效应:管因子的和管模型的往往是两拨人,缺乏协同。
- 黑盒幻觉:直接让 LLM 预测股价容易产生虚假信号,缺乏金融逻辑的底层支撑(Grounding)。
R&D-Agent(Q) 的核心直觉是:模仿人类专家的迭代逻辑,通过一个闭环系统让因子(数据端)和预测架构(模型端)共同演化。
2. 核心架构:Research 与 Development 的“双人舞”
框架被分为两个核心阶段,五个功能单元:
Research 阶段:大脑
- Specification Unit:定义任务边界。它将金融先验(Prior)和数据模式封装成标准化的任务书。
- Synthesis Unit:生成假设。它维护一个“知识森林”,根据历史成败案例,利用随机性映射生成新的因子组合或模型改进思路。
Development 阶段:双手
- Implementation Unit (Co-STEER):这是该工作的技术核心。Co-STEER 不只是写代码,它会构建任务依赖图(DAG)。如果某个复杂因子的代码运行报错,它会通过反思(Self-reflection)机制自动 Debug。
- Validation Unit:利用开源量化平台 Qlib 进行真实市场回测。
- Analysis Unit:利用 Contextual Bandit(上下文多臂老虎机) 算法决定下一步:是该继续挖新因子,还是该改进现有模型?
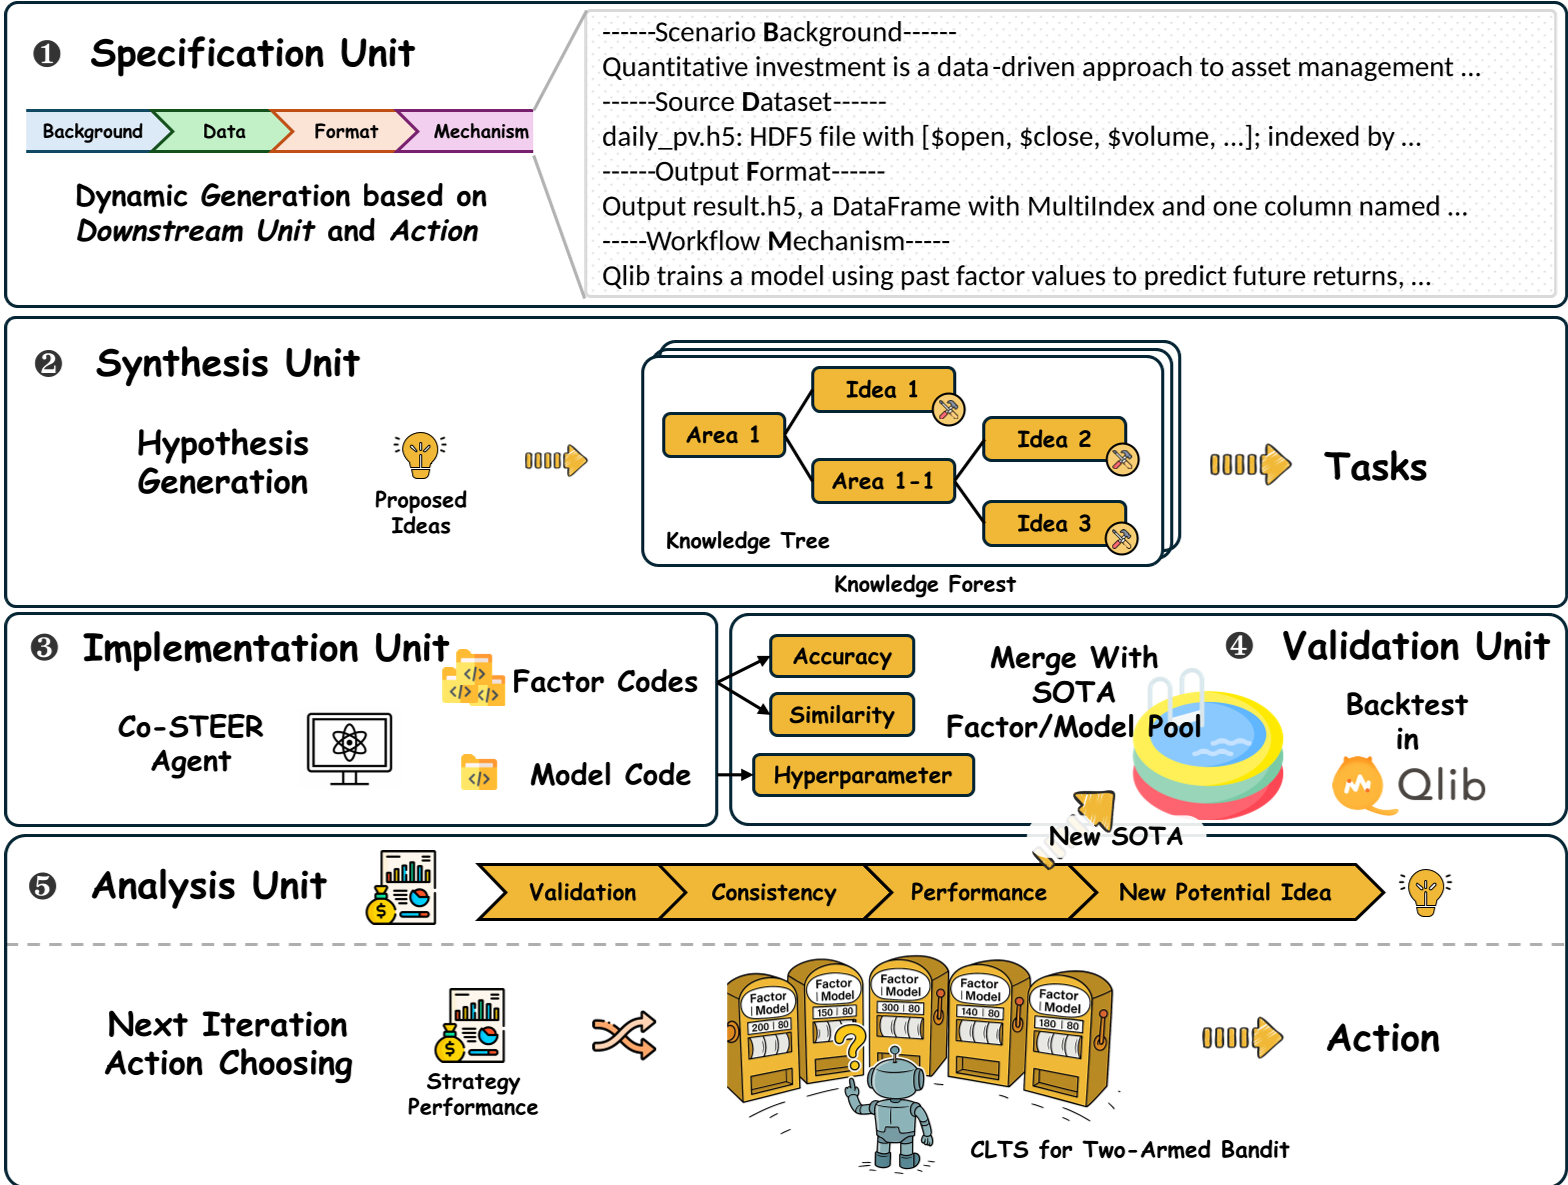 图1:R&D-Agent(Q) 的五个功能单元协作流程,形成了从假设到代码、再到回测反馈的闭环。
3. 深度拆解:Co-STEER 与 智能调度
Co-STEER:懂金融的程序员
相比于通用的编程智能体,Co-STEER 的优势在于其端到端的协同调度。在因子开发中,因子之间往往有逻辑依赖。Co-STEER 会生成拓扑排序,先解决基础因子,再实现高阶因子。
智能调度:解决“研发天平”的选择难题
在有限的时间预算内,是该花力气优化 Transformer 结构,还是该去找更好的 Alpha 因子?R&D-Agent(Q) 引入了 Linear Thompson Sampling,将量化指标(IC, ARR, MDD 等)提取为 8 维特征向量,动态决定资源分配。
4. 实验战绩:极致性价比
在 CSI 300 市场的基准测试中,R&D-Agent(Q) 展现了恐怖的性能:
- 高效因子:仅用 Alpha 20 初始化的 22% 因子量,就达到了 Alpha 360 的同等预测水平,极大降低了模型的维数灾难。
- 击败 SOTA:其表现优于专业的股票预测模型(如 MASTER, TRA)以及最前沿的长序列模型(如 Mamba, iTransformer)。
- 成本效益:在一个典型的研发周期内,消耗的 Token 成本不足 10 美元。
 表1:在 CSI 300 上的表现,R&D-Agent(Q) 在 IC 和 ARR(年化收益率)上均显著领先基线模型。
5. 专家视角:该工作的启示与局限
启示
R&D-Agent(Q) 证明了**数据中心(Data-centric)**的方法在金融领域依然有效。与其追求更复杂的黑盒模型,不如利用智能体自动提取高质量、可解释的因子。
局限性
- 先验依赖:目前的假设生成主要依赖 LLM 的内置知识。
- 低频限制:目前的框架主要针对日级别数据,在涉及高频交易或瞬时行情变化(Regime Shift)时,反应速度可能受限。
总结
R&D-Agent(Q) 将量化研究从“手敲代码”推向了“语义驱动”的新阶段。通过多智能体的科学反馈回路,量化投资正迅速向自动化 AGI 实验室迈进。
本博客由资深主编重构。代码已开源:https://github.com/microsoft/RD-Agent